
Governo do RN prevê déficit de R$ 1,19 bilhão no orçamento de 2027
O Governo do Rio Grande do Norte estima arrecadar R$ 27,35 bilhões no próximo ano, valor abaixo da despesa de R$ 28,55 bilhões fixada para o período, deixando um déficit de R$ 1,19 bilhão no orçamento público. Do total das despesas, quase 70% são direcionados para pessoal e encargos sociais, o equivalente a R$ 19,58 bilhões. É o que aponta o Projeto de Lei Orçamentária Anual (PLOA) 2027, elaborado pela Secretaria de Estado do Planejamento, do Orçamento e Gestão (SEPLAN), encaminhado para avaliação na Assembleia Legislativa (ALRN).
O projeto foi recebido pela ALRN na última terça-feira (15) e a matéria deve ser enviada nos próximos dias para a Comissão de Finanças e Fiscalização (CFF) da Casa. Segundo a instituição, a análise do projeto vai depender do parecer da CFF para que o presidente planeje a deliberação em plenário.
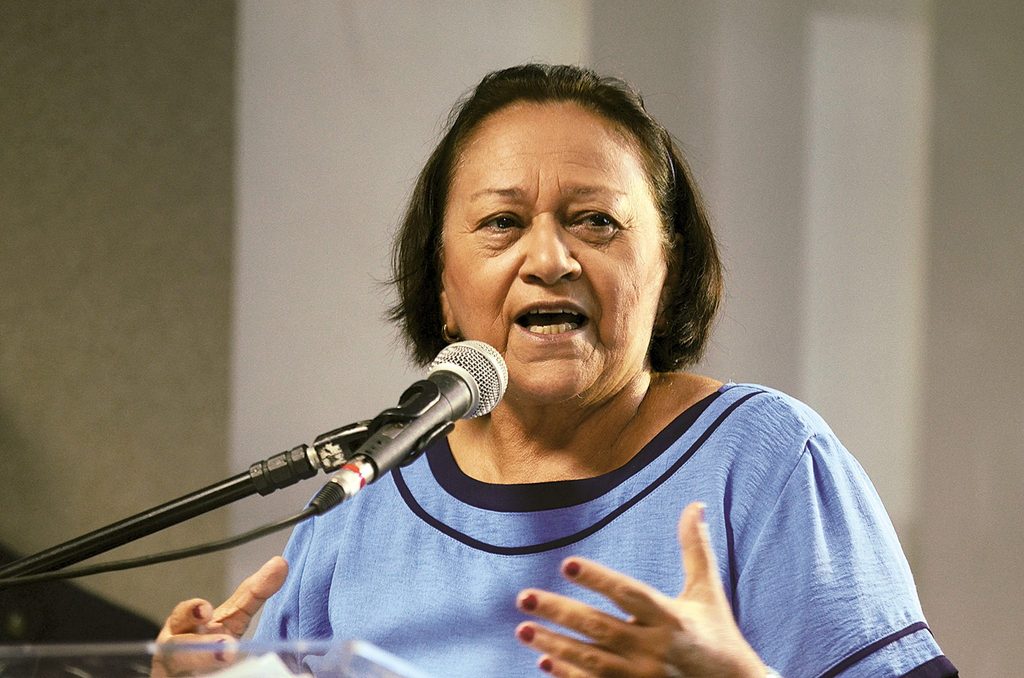
O PLOA 2027 foi publicado no Diário Oficial da ALRN desta quinta-feira (17). Na mensagem encaminhada à Casa, a governadora Fátima Bezerra aponta que as ações presentes na proposta orçamentária estão de acordo com as diretrizes estratégicas e os macro objetivos previstos. “O PLOA 2027 segue o modelo de realismo orçamentário que vem sendo adotado por este Governo desde o seu início, que não esconde o quadro delicado das contas públicas do Estado, assumindo o Poder Executivo o compromisso firme de adotar medidas contínuas de otimização da arrecadação, controle e eficiência dos gastos ao longo da execução orçamentária, com vistas ao gradual reequilíbrio das contas públicas”, aponta.
Segundo o economista Robespierre do Ó, o comprometimento de quase 70% do orçamento com pessoal e encargos reduz a margem para investimentos. “Como essas despesas são obrigatórias, qualquer frustração de receita tende a atingir primeiro as despesas discricionárias, especialmente obras, equipamentos e novos projetos. O histórico reforça essa preocupação: em 2025, dos R$ 1,79 bilhão autorizados para investimentos, aproximadamente R$ 605 milhões foram efetivamente liquidados”, completa.
O economista Helder Cavalcanti concorda que o comprometimento prejudica a aplicação de recursos próprios pelo Estado, mas destaca que parte deles pode ser financiada por convênios, operações de crédito e transferências federais. “Na prática, faltará espaço para ampliar estradas, segurança, hospitais, escolas, saneamento, tecnologia e políticas de desenvolvimento econômico. E há um efeito ainda mais preocupante: quando o dinheiro se torna insuficiente, o governo tende a adiar a manutenção daquilo que já existe”, aponta.
A conta da previdência estadual segue como o principal gargalo das finanças do Rio Grande do Norte. Para bancar os R$ 8,9 bilhões previstos para aposentadorias e pensões em 2027, a arrecadação própria do setor não é suficiente. Com isso, o Tesouro Estadual precisará cobrir uma diferença de mais de R$ 4,6 bilhões com recursos de impostos pagos pela população — dinheiro que poderia ser aplicado no asfaltamento de estradas, reformas de escolas e reforço na saúde.
Robespierre do Ó pontua que o déficit previdenciário reduz o espaço de outras políticas públicas, uma vez que o Tesouro passa a aplicar uma parcela significativa de seus recursos no custeio de aposentadorias e pensões. O problema, avalia, exige a adoção de medidas como a avaliação atuarial, censo previdenciário e um plano de amortização sustentável. “Sem enfrentar a causa estrutural, os aportes tendem a crescer e a comprimir ainda mais os investimentos”, aponta.
Na avaliação de Helder Cavalcanti, além de adotar ações que olhem para o problema de forma estrutural, é necessário evitar soluções ‘aparentemente fáceis’, como utilizar os recursos previdenciários para cobrir despesas correntes sem uma estratégia atuarial eficaz.
“O déficit previdenciário é hoje uma das principais fontes de pressão sobre as contas do Rio Grande do Norte. Se a despesa previdenciária projetada alcança R$ 8,9 bilhões e o Tesouro precisa aportar aproximadamente R$ 4,6 bilhões, significa que uma parcela expressiva dos impostos pagos por toda a sociedade está sendo utilizada para completar o pagamento de aposentadorias e pensões”, ressalta.
LDO prevê superávit
Em julho, a previsão apresentada pelo Executivo na Lei de Diretrizes Orçamentárias (LDO) prometia um superávit primário de R$ 549,3 milhões. Na LDO, foi projetada uma receita total de R$ 22,7 bilhões, desconsideradas as fontes do Regime Próprio de Previdência Social (RPPS). Desse montante, R$ 22,2 bilhões correspondem às receitas primárias, sendo R$ 21,9 bilhões provenientes de receitas correntes e R$ 386 milhões de receitas de capital.
Na época de discussão da LDO, o relatório apontou que o alcance do superávit primário dependeria de uma reversão fiscal superior a R$ 2 bilhões em um único exercício, redução expressiva das despesas de custeio, absorção contínua do déficit previdenciário e não concretização de riscos fiscais não detalhados no projeto.
Robespierre do Ó explica que o superávit primário da LDO e o déficit orçamentário global do PLOA são indicadores diferentes e não devem ser comparados de forma automática. Isso porque o resultado primário exclui juros, amortizações e outras operações financeiras, enquanto o déficit orçamentário considera uma abrangência maior.
“A primeira providência deve ser verificar qual resultado primário está efetivamente projetado no PLOA e quais fontes financiarão o déficit de R$ 1,19 bilhão. Se a meta primária também tiver sido reduzida, o Governo deverá demonstrar se isso decorre de menor arrecadação, crescimento da folha, previdência, precatórios ou novas despesas. A credibilidade fiscal não é prejudicada apenas pela revisão da meta, mas pela ausência de explicação, de memória de cálculo e de medidas concretas para corrigir o desequilíbrio”, finaliza o economista.
Já Helder Cavalcanti pontua que, apesar das diferenças conceituais, o sinal de alerta não deve ser eliminado para a situação fiscal do estado. “Entre a elaboração da LDO e a apresentação do PLOA, as projeções são atualizadas. Podem mudar as estimativas de arrecadação, folha de pessoal, previdência, transferências federais, precatórios, custeio e crescimento econômico. O problema aparece quando a meta da LDO dependia de receitas muito otimistas ou de cortes de despesas que não se mostraram sustentáveis na elaboração do orçamento anual”, destaca.
tribuna do norte