
Quando “cai” o 13º salário em 2026? Confira calendário e regras
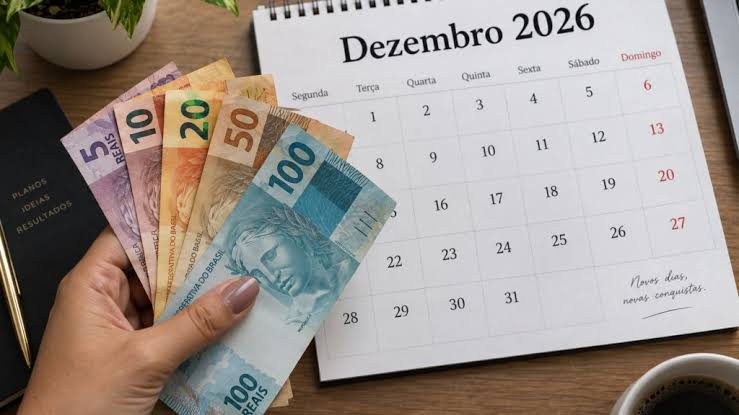
O pagamento do 13º salário em 2026 será dividido em duas parcelas. A primeira deve ser depositada até 30 de novembro, enquanto a segunda tem prazo até 18 de dezembro. O benefício é garantido aos trabalhadores contratados pelo regime da Consolidação das Leis do Trabalho (CLT), além de aposentados e pensionistas do Instituto Nacional do Seguro Social (INSS).
O calendário segue a legislação trabalhista, que estabelece o dia 30 de novembro como prazo para a primeira parcela e 20 de dezembro para a segunda. Em 2026, porém, como o dia 20 cai em um domingo, o pagamento deve ser antecipado para o último dia útil anterior, 18 de dezembro.
O valor recebido depende do salário bruto e da quantidade de meses trabalhados durante o ano. A segunda parcela também considera os descontos obrigatórios, como a contribuição previdenciária e o Imposto de Renda, quando aplicáveis.
O cálculo do 13º considera o salário bruto do trabalhador e o número de meses trabalhados durante o ano. Quem permaneceu empregado durante os 12 meses recebe o valor integral de um salário. Já quem começou a trabalhar ao longo do ano recebe o benefício proporcional.
O benefício é garantido aos seguintes grupos:
- Trabalhadores com carteira assinada (CLT);
- Empregados domésticos;
- Trabalhadores rurais e urbanos;
- Trabalhadores avulsos;
- Servidores públicos, conforme o regime aplicável;
- Aposentados e pensionistas do INSS.
Trabalhadores que recebem remuneração variável, como comissões e horas extras habituais, também têm direito ao benefício, com cálculo baseado nas médias dessas verbas.
Em caso de demissão sem justa causa, o pagamento é proporcional ao período trabalhado e deve ser incluído nas verbas rescisórias.
A primeira parcela do 13º corresponde, em regra, corresponde à metade do valor bruto do benefício e não tem descontos de Imposto de Renda ou contribuição previdenciária.
Na segunda parcela, são descontados o adiantamento já recebido, a contribuição ao Instituto Nacional do Seguro Social (INSS) e o Imposto de Renda Retido na Fonte (IRRF), quando houver incidência.
Em 2026, a nova regra do Imposto de Renda também alcança o 13º salário. Trabalhadores com rendimentos tributáveis de até R$ 5 mil têm redução suficiente para zerar o imposto. Para rendimentos entre R$ 5.000,01 e R$ 7.350, há uma redução gradual. Acima desse limite, não se aplica o novo desconto.
O empregador que não cumprir os prazos legais do beneficio pode sofrer fiscalização e penalidades trabalhistas. Caso não receba o 13º dentro do período estabelecido, o trabalhador pode procurar a Superintendência Regional do Trabalho e Emprego ou registrar uma denúncia nos canais oficiais do Ministério do Trabalho e Emprego.
Com informações do G1